




이주완 애널리스트 "본격 폭락 시작 안 해"
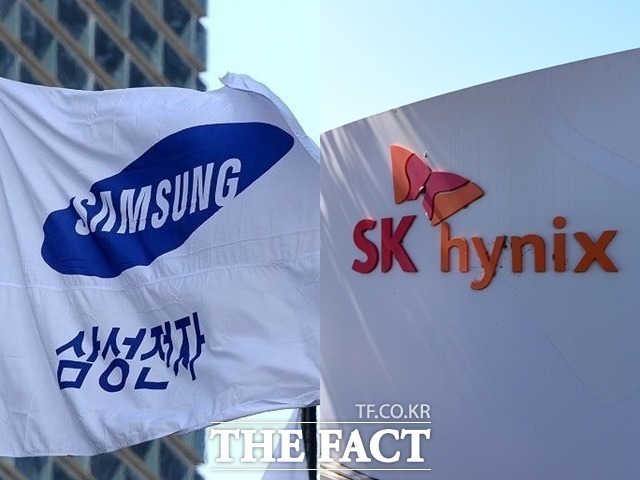
[더팩트|윤정원 기자] 삼성전자와 SK하이닉스 주가가 고점 대비 절반 넘게 떨어졌지만 '7만전자·20만닉스'를 제시한 이주완 인더스트리 애널리스트의 눈높이는 여전히 낮다. 메모리 가격이 꺾이면 이익 전망이 하향 조정되면서 주가가 추가 급락할 수 있다는 주장이다.
한국거래소에 따르면 20일 오전 10시 16분 기준 삼성전자는 전 거래일보다 4.93%(9700원) 내린 18만7200원에 거래되고 있다. SK하이닉스는 5.75%(6만8000원) 하락한 111만5000원을 기록 중이다. 두 종목 모두 장 초반부터 5% 안팎의 낙폭을 보였다.
52주 최고가와 비교하면 하락 폭은 더 크다. 삼성전자는 38만원에서 50.74%, SK하이닉스는 300만2000원에서 62.86% 떨어졌다. 두 종목 모두 최고가의 절반에도 미치지 못하는 수준이다.
전날 삼성전자와 SK하이닉스는 각각 1.13%, 3.41% 상승하며 반등했지만 하루 만에 다시 하락세로 돌아섰다. 간밤 미국 증시에서도 엔비디아(-3.30%)와 마이크론(-2.10%) 등 인공지능(AI)·반도체 관련주가 약세를 보이면서 투자심리가 위축됐다.
이처럼 주가가 크게 떨어진 상황에서도 이주완 애널리스트는 추가 하락 가능성을 제기했다. 그는 지난 18일 유튜브 채널 '지식한끗'에 출연해 "아직 본격적인 폭락은 시작이 안 됐다"고 말했다. 삼성전자 7만원, SK하이닉스 20만원이라는 기존 전망도 유지했다.
이 애널리스트는 최근 반도체 기업들의 호실적이 생산량 확대보다 메모리 가격 급등에 의존하고 있다는 점을 문제 삼았다. 그는 "지금은 오로지 가격만 올라서 실적이 좋아진 것"이라며 "판매가격이 내려가기 시작하면 기업들의 이익도 빠르게 줄어들 수 있다"고 평가했다.
메모리 가격의 하락 시점으로는 올해 말에서 내년 초를 예상했다. 이 애널리스트는 "본격적인 가격 하락이 확인되면 증권사들이 메모리 기업들의 내년과 후년 이익 전망치를 대폭 하향 조정할 것"이라고 내다봤다. 현재의 실적 개선이 장기간 이어지기는 어렵다는 판단이다.
공급 확대도 위험 요인으로 지목했다. 삼성전자와 SK하이닉스가 생산량을 늘리지 않더라도 미국 마이크론과 중국 메모리 업체들이 증산에 나서면 공급 과잉이 발생할 수 있다는 설명이다. 그는 AI 투자 확대에 따른 반도체 수요 역시 현재의 높은 가격을 지속적으로 뒷받침하기는 어렵다고 봤다.
한편, 실제 메모리 가격은 상승세를 이어가고 있다. 한국은행이 이날 발표한 '2026년 10월 생산자물가지수'에 따르면 지난달 D램 생산자물가는 전월보다 5.7%, 전년 동월보다 327.8% 올랐다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]