




인수 효과 넘어 브랜드별 성장·수익성 입증해야
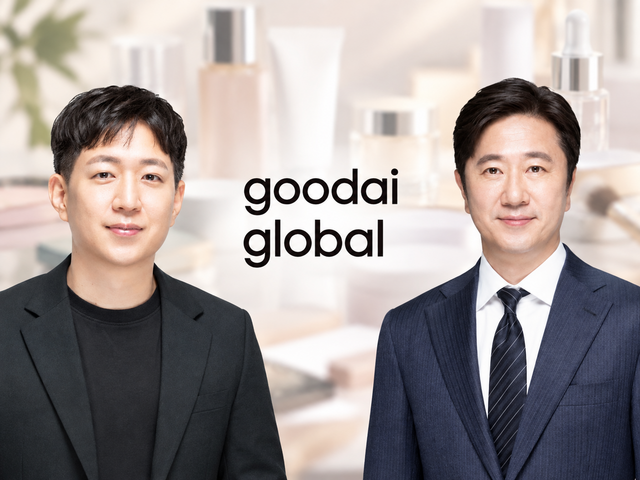
[더팩트|윤정원 기자] K뷰티 상장사들의 몸값이 낮아지는 가운데 구다이글로벌이 코스피 상장에 나섰다. K뷰티 대표주자인 에이피알과 달바글로벌은 실적 성장세를 이어갔지만 주가와 증권사 목표주가는 하향 조정됐다. 시장에서 최대 10조원의 기업가치가 거론되는 구다이글로벌 역시 인수합병(M&A)으로 키운 외형만으로 높은 기업가치를 인정받을 수 있을지 미지수다.
16일 한국거래소에 따르면 구다이글로벌은 지난 13일 유가증권시장 상장예비심사 신청서를 제출했다. 대표주관사는 미래에셋증권이며 NH투자증권과 씨티그룹글로벌마켓증권, 모간스탠리인터내셔날증권회사가 공동주관사로 참여한다.
구다이글로벌은 지난해 8월 전환사채(CB) 발행을 통해 8000억원 규모의 상장 전 지분투자(프리IPO)를 유치했다. 당시 투자 후 기준 기업가치는 약 4조4000억원이었다. 현재 시장에서 거론되는 상장 기업가치는 8조~10조원으로, 상단 기준으로는 당시의 약 2.3배 높다.
◆ 이익 전망 올려도 목표가 하향…성장만으로 못 지킨 몸값
구다이글로벌이 예심을 청구한 지난 13일 에이피알은 전 거래일보다 2.28% 내린 23만6000원, 달바글로벌은 3.66% 떨어진 12만1000원에 거래를 마쳤다. 달바글로벌은 실적을 발표한 지난 12일에도 13.97% 급락했다. 이틀간 주가 하락률은 17.1%에 달했다.
달바글로벌의 올해 3분기 연결 매출은 1556억원, 영업이익은 334억원으로 전년 동기 대비 각각 36.3%, 100.7% 증가했다. KB증권 보고서에 제시된 시장 기대치와 비교하면 영업이익은 2.6% 웃돌았지만 매출은 8.9% 밑돌았다. 수익성은 개선됐지만 외형 성장은 시장의 기대를 충족하지 못했다.
증권가는 실적 전망뿐 아니라 이익에 부여하는 평가배수도 낮췄다. 하나증권은 지난 13일 달바의 목표주가를 22만원에서 18만5000원으로 내리면서 향후 12개월 예상 실적에 적용하는 주가수익비율(PER)을 17배에서 15배로 하향했다. 박종대 하나증권 연구원은 해외 채널 확대와 수익성 개선을 긍정적으로 평가하면서도 "영업이익률 역시 보수적인 전망이 바람직하다"고 밝혔다.
같은 날 한화투자증권도 달바의 목표주가를 29만원에서 20만원으로 31.0% 낮췄다. 원화 강세의 영향을 반영해 매출 전망도 하향 조정했다. 한유정 한화투자증권 연구원은 "제품 집중도에 대한 우려가 해소돼야 기업가치 재평가가 가능하다"고 봤다.
에이피알에서도 매출 성장과 수익성 부담이 함께 나타났다. 에이피알의 3분기 매출은 7731억원으로 전년 동기보다 100.3% 증가했지만 영업이익 1606억원은 삼성증권 보고서에 제시된 컨센서스를 11.5% 밑돌았다. 원화 강세에 따른 원화 환산 매출 감소와 해외 물류비 부담 등이 영향을 미쳤다.
에이피알의 기업가치에 대한 눈높이도 낮아졌다. 흥국증권은 지난 10일 에이피알의 목표주가를 50만원에서 37만원으로 26.0% 내렸다. 내년 영업이익 전망은 9650억원에서 1조158억원으로 5.3% 높였지만 목표 PER을 28.1배에서 18.5배로 낮춘 영향이 컸다. 최종경 흥국증권 연구원은 "시장가격과의 괴리율을 반영해 목표주가를 조정했다"고 설명했다. 앞서 삼성증권도 지난 2일 에이피알의 목표주가를 55만원에서 40만원으로 27.3% 낮췄다.
◆ 낮아진 업종 평가배수…구다이도 인수 효과 넘어야
이 같은 흐름은 개별 기업의 실적 변수만으로 설명하기 어렵다. 화장품 업종 전반에 적용되는 밸류에이션이 낮아지고 있어서다. 유안타증권이 지난 2일 발간한 보고서에 따르면 화장품 업종의 12개월 선행 PER은 올해 4월 24일 22.4배에서 10월 30일 12.9배로 낮아졌다. 같은 규모의 예상 이익에 시장이 부여하는 가격 자체가 낮아진 것이다.
평가배수가 낮아지면 같은 몸값을 인정받는 데 필요한 이익은 커진다. 구다이의 실제 공모가 산정 방식과는 별개로, PER 20배를 가정하면 10조원의 지분가치를 뒷받침하는 연간 지배주주순이익은 5000억원이다. 배수를 15배로 낮추면 필요한 순이익은 약 6667억원으로 늘어난다.
구다이가 이익을 지속적으로 늘릴 기반으로 내세우는 것은 여러 브랜드를 보유한 사업 구조다. 구다이는 조선미녀·티르티르·스킨1004·라운드랩·스킨푸드 등을 확보하고 글로벌 시장에서 사업 영역을 넓혀왔다. 회사는 특정 브랜드의 인기에 의존하는 한계를 줄이고, 다각화된 브랜드 구성을 통해 지속 가능한 성장 기반을 마련했다는 입장이다.
다만 이러한 전략의 성과를 판단하려면 인수로 늘어난 외형과 각 브랜드의 실제 성장을 구분해야 한다. 지난해 구다이글로벌의 연결 매출은 1조4718억원, 영업이익은 2734억원이었다. 다만 연중 인수한 기업들의 실적은 인수 이후분만 반영됐다. 올해는 이들 기업의 실적이 연초부터 연결 실적에 포함된다. 이에 따라 개별 브랜드의 판매가 정체되더라도 인수 효과만으로 연결 매출이 증가할 수 있는 구조다.
박현진 신한투자증권 연구원은 "구다이가 10조원의 기업가치를 인정받으려면 높은 자기자본이익률(ROE)과 이익 확대 능력을 입증해야 한다"면서 "로레알과 같이 다수 브랜드를 안정적으로 통합·관리하는 트랙레코드를 쌓아야 한다"고 말했다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]