




수수료 낮춰 물량 확대…몸값 뒷받침할 이익 검증 과제
[더팩트|윤정원 기자] 무신사가 1000억원대 적자를 남긴 솔드아웃을 접고 유즈드로 중고사업을 다시 짠다. 솔드아웃에서 대규모 손실을 본 무신사가 이번에는 수수료를 낮춰 거래량 확대에 나섰지만, 늘어난 거래가 기업공개(IPO)를 뒷받침할 이익으로 이어질지는 미지수다.
◆ 합병으로도 못 살린 솔드아웃…유즈드는 거래액 성장 부각
13일 무신사에 따르면 솔드아웃은 오는 12월 1일 일반거래를 종료하고 같은 달 31일 서비스를 공식 종료한다. 중고 거래 사업은 유즈드로 일원화한다. 앞서 솔드아웃 운영사 에스엘디티는 2021년 158억원, 2022년 427억원, 2023년 288억원, 2024년 150억원의 영업손실을 기록했다. 4년간 누적 영업손실은 약 1023억원이다. 무신사는 지난해 3월 에스엘디티를 흡수합병하며 운영 효율화를 추진했지만 결국 법인 통합에 이어 서비스까지 종료하게 됐다.
무신사는 후속 사업인 유즈드의 성장세를 강조하고 있다. 무신사는 올해 3분기 유즈드의 거래액은 전분기보다 143% 증가해 분기 기준 최대치를 기록했다고 밝혔다. 9월 거래액은 지난해 같은 달의 약 20배로 늘었고, 3분기 주문 수와 판매 수량도 전분기보다 각각 두 배 이상 증가했다고 설명했다. 외형 성장만 놓고 보면 솔드아웃과는 다른 출발이다.
문제는 성장의 절대 규모와 수익성을 확인할 자료가 부족하다는 점이다. 거래액이 얼마나 되는지, 매출과 영업손익에 얼마나 기여하는지는 공개되지 않았다. 무신사 관계자는 "현재 빠르게 성장하고 있는 단계여서 거래액의 절대 규모를 공개하기 이르다"며 "사업이 일정 궤도에 오르면 공개할 수 있을 것으로 기대한다"고 말했다. "매출과 영업손익도 무신사 스토어 안에서 운영하는 서비스인 만큼 별도로 구분해 공개하지 않는다"고 밝혔다.
무신사는 솔드아웃과 유즈드의 사업 구조에도 차이가 있다고 설명했다. 한정판 상품 거래가 중심이었던 솔드아웃과 달리 유즈드는 중저가 일상 패션까지 취급한다. 판매자를 대신해 의류 수거부터 검수·촬영·등록·배송·고객 응대까지 맡고, 위탁판매 수수료와 상품화 비용을 받는다. 취급 상품과 서비스 범위를 넓혀 거래 기반을 키우겠다는 전략이다.
◆ 5만원 상품서 회사 수입 최대 49%↓…거래 늘어도 남는 건
거래량 확대 전략의 핵심에는 수수료 인하가 있다. 무신사는 올해 2월 23일부터 상품 가격별로 달랐던 기본 위탁판매 수수료를 15%로 통일했다. 프로모션을 적용하면 12%, 무신사머니 포인트 정산까지 선택하면 최저 9%로 낮아진다. 별도 상품화 비용은 기존 5000원에서 7000원으로 올렸다.
5만원짜리 상품을 기준으로 보면 무신사가 판매자로부터 받는 수수료와 상품화 비용은 무신사머니 정산 시 1만3000원, 포인트 정산 시 1만1500원이다. 회사가 제시한 개편 전 부담액 2만2500원과 비교하면 42~49% 줄어든다. 판매자에게 돌아가는 정산액은 늘어나지만, 무신사가 상품 한 건을 통해 확보하는 수입은 그만큼 감소하는 구조다.
수수료를 낮춘 만큼 거래량을 늘리고 상품 처리 효율도 높여야 수익성을 확보할 수 있다. 유즈드는 거래 상대만 연결하는 중개 서비스가 아니다. 상품을 직접 수거해 검수하고 촬영·보관·배송까지 맡는다. 물량이 늘면 고정비 부담을 나눌 수 있지만 상품이 추가될 때마다 발생하는 처리비용도 함께 늘어난다. 거래 증가가 곧바로 이익 확대로 이어지지 않는 이유다.
무신사가 제시하는 수수료 인하 효과는 판매 신청 증가다. 수수료 개편 직후 주간 판매 신청 수는 전주보다 65% 늘었다. 무신사 관계자는 "판매자 부담을 낮춰 상품 공급을 늘리고, 상품이 늘면서 구매자 유입도 확대되는 선순환 구조가 자리 잡고 있다"며 "위탁판매 수수료와 상품화 비용을 기반으로 상품 한 건당 수익을 낼 수 있도록 설계했다"고 말했다.
다만 실제 건당 수익성은 확인하기 어렵다. 수수료와 상품화 비용으로 수거·검수·촬영·보관·배송 비용을 충당할 수 있는지에 대한 질문에 무신사는 "상품 한 건당 수익성 등 세부 손익 지표는 별도로 공개하지 않는다"고 답했다.
◆ 위탁판매는 경쟁사도…기존 고객 기반 경쟁력은 '글쎄'
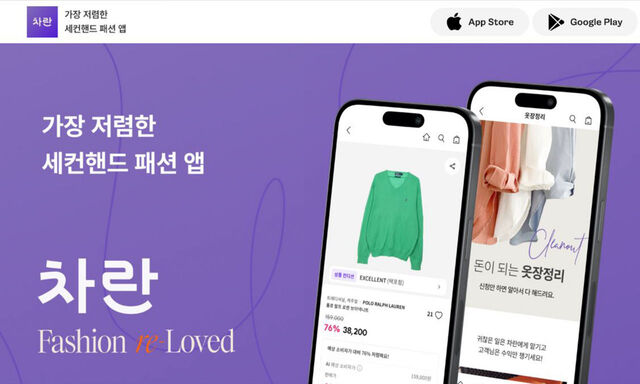
위탁판매 자체가 새로운 사업 모델도 아니다. 2023년 8월 출시된 중고 패션 플랫폼 차란도 상품 수거부터 클리닝·촬영·판매·배송까지 대행하고 판매대금의 일부를 수수료로 받아왔다. 상품 수거부터 판매까지 대행하는 위탁판매 방식만으로는 기존 중고 플랫폼과의 차별성을 확보하기 어렵다.
이와 관련해 무신사가 내세우는 경쟁력은 기존 플랫폼과의 연결이다. 별도 앱을 설치하거나 신규 가입할 필요 없이 무신사 회원이 기존 계정으로 중고 상품을 사고팔 수 있다는 것이다. 회사 관계자는 "무신사 앱 안에서 판매와 구매가 모두 이뤄진다는 점이 가장 큰 경쟁력"이라며 "기존 회원이 판매자와 구매자로 유입된다"고 말했다. 회원의 구매 이력을 활용해 과거 구매한 상품을 다시 판매하도록 제안하는 기능도 상품 공급을 늘리는 데 활용하고 있다.
무신사는 중고 거래를 기존 사업과 연결해 고객의 반복 구매를 유도하는 전략도 추진한다고 덧붙였다. 판매대금을 무신사머니로 정산해 신상품 구매에 활용하도록 하고, 기존에 구매한 상품을 다시 판매하는 흐름을 만든다는 구상이다. 회사가 제시한 3분기 신규 구매 고객 증가율은 전분기 대비 140%, 재구매 고객 증가율은 152%다. 판매자 수는 두 배로 늘었고, 전체 구매 고객 세 명 중 한 명은 재구매 고객이었다.
하지만 기존 회원을 활용해 신규 고객 확보 비용을 얼마나 줄였는지, 구매 이력과 상품 데이터가 실제 판매 속도 개선으로 이어졌는지는 확인되지 않았다. 무신사는 평균 판매기간과 고객 확보 비용, 매출·이익 목표와 투자 규모, 추가 투자 판단 기준에 관해서도 답하지 않았다. "거래 규모를 키우면서 운영 효율화로 단위당 수익성을 개선하는 데 집중하고 있다"고만 했다.
◆ 거래액 성장 넘어 이익 증명해야…무신사 IPO 몸값 시험대
유즈드 등의 사업 수익성은 상장 이후 기업가치를 평가하는 과정에서도 변수로 작용할 수 있다. 무신사는 지난 9월 7일 한국거래소에 유가증권시장 상장예비심사를 청구했다. 시장에서 거론되는 기업가치는 8조~10조원이다.
그러나 회사 전체 실적에서는 외형 성장과 이익이 엇갈리고 있다. 올해 상반기 연결 매출은 8217억원으로 전년 동기보다 22.5% 증가했지만, 영업이익은 523억원으로 11.2% 감소했다. 영업이익률도 약 8.8%에서 6.4%로 낮아졌다. 무신사는 "원가 상승과 운반비·지급수수료 증가, 해외 사업과 물류 등에 대한 투자가 영향을 미쳤다"고 설명했다.
증권가의 기업가치 분석에서도 적용하는 평가 지표에 따라 무신사의 몸값은 큰 차이를 보이고 있다. IBK투자증권은 최근 글로벌 동종기업의 거래액·매출 지표를 적용한 무신사의 가치를 7조6000억~9조원으로 산출했다. 반면 상각전영업이익(EBITDA) 등 이익 지표를 적용한 평가액은 1조6000억~6조4000억원이었다.
조경진 IBK투자증권 연구원은 "플랫폼 사업과 무신사 스탠다드 등 자체브랜드(PB) 사업의 매출·이익 기여도를 구분하고, 각 사업의 수익성과 성장성에 맞는 평가배수를 적용할 필요가 있다"면서 "8조원 이상의 기업가치를 정당화하기 위해서는 추가적인 실적 또는 사업구조의 확인이 필요하다"고 짚었다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]