




현금서비스 13.2%·대환대출 15.8%·리볼빙 4.2% 증가
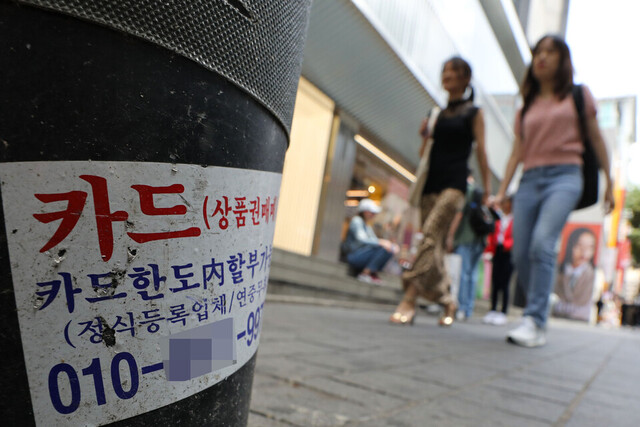
[더팩트ㅣ김정산 기자] 신용카드사의 금융서비스 이용액이 증가하는 가운데 유동성이 떨어진 취약차주가 늘어나는 흐름이다. 올해 카드론과 현금서비스, 리볼빙, 대환대출 잔액이 모두 증가했지만, 대환대출과 리볼빙 잔액의 증가폭이 두드러진다. 법정최고금리에 육박하는 이자를 감당하면서 카드대금 결제를 미루거나 기존 대출을 다른 대출로 돌려막는 차주가 증가했다는 의미다.
29일 여신금융협회에 따르면 지난 8월 카드사 9곳(신한·삼성·KB국민·현대·하나·우리·롯데·비씨·NH농협카드)의 카드론 누적 잔액은 42조6852억원으로 연초 대비 0.2% 증가했다. 지난해 같은 기간 0.7% 감소한 것과 대비되는 흐름이다. 카드론은 '서민들의 급전창구'로 불린다. 대출금리는 연 15~19% 수준으로 형성됐지만, 카드사가 취급하는 금융상품 중에선 우량 차주가 이용하는 것으로 인식된다.
현금서비스의 잔액은 더욱 가파르게 올랐다. 지난 8월 현금서비스 누적 잔액은 6조9039억원으로 연초 대비 8043억원 증가했다. 지난해 같은 기간 6조6137억원에서 3721억원 감소한 것과 반대되는 양상이다. 아울러 올해 카드론 증가액이 1002억원에 그친 것과 비교하면 8배 넘게 올랐다. 현금서비스는 카드론과 비교하면 만기가 짧아 단기자금에 활용된다. 금융권에서는 단기자금 수요 증가를 놓고 '고위험 신호'로 분류하는 시각도 있다.
문제는 카드론 대환대출과 리볼빙 잔액이 함께 늘고 있다는 점이다. 올해 리볼빙 잔액은 1월 6조7195억원에서 8월 6조9994억원으로 2799억원(4.2%) 증가했다. 지난해 같은 기간에는 2563억원 감소한 6조7959억원으로 집계됐다. 업계에서는 당장의 카드대금조차 감당하기 어려운 차주가 늘어나고 있다고 설명한다.
리볼빙은 결제해야 할 카드대금 가운데 일부만 갚고 남은 금액을 다음 달로 넘길 수 있는 서비스다. 초기에는 신용점수에 미치는 영향이 크지 않지만, 연 20%에 육박하는 이자가 붙을 수 있다. 여기에 다시 연체가 발생하면 상환 부담이 장기화될 가능성도 있다. 당장 결제 부담을 덜기 위해 '미래의 나'에게 미룬 카드대금이 이후 눈덩이처럼 불어날 수 있다.
대환대출 증가세는 더욱 가파르다. 올해 1월 1조4641억원에서 8월 1조6953억원으로 2312억원 늘었다. 증가율은 15.8%인데 지난해 같은 기간 299억원 감소한 것과 비교하면 증가폭이 크게 확대됐다. 카드론으로 카드론을 상환하는 차주가 늘어나고 있다는 의미인데 업계에서는 부실이 장기화할 수 있는 신호라고 경고한다.
한 금융권 관계자는 "대환대출은 크게 주택담보대출, 신용대출, 카드론 중에서 이뤄지는데 주담대와 신용대출은 더 낮은 금리로 갈아타기 위한 용도라면 카드론은 '급한불 끄기'에 가깝다"라며 "이미 카드론을 받았다면 신용점수에 타격이 있을 것이고 더 높은 금리를 부담하면서 연체만 겨우 막은거라고 보면 된다"고 귀띔했다.
올해 업계에서 대환대출 잔액이 가장 많이 늘어난 곳은 신한카드다. 1~8월 1023억원(42.6%) 증가하면서 누적잔액 3422억원을 기록했다. 이어 롯데카드는 올해 883억원 늘어 증가율 66.6%를 기록했다. 오름세만 놓고 보면 신한카드보다 가파른 속도로 상승했다.
리볼빙 잔액은 현대카드가 가장 큰 폭으로 늘었다. 올해 1~8월 1374억원 증가한 1조2560억원으로, 증가율은 12.3%를 기록했다.이 밖에도 우리카드는 394억원(9.1%) 증가하면서 현대카드의 뒤를 이었다.
일각에서는 고위험 금융자산이 늘어나는 만큼 선제적인 관리가 요구된다는 목소리도 있다. 특히 리볼빙과 현금서비스가 위험한 배경에는 높은 금리와 짧은 상환기간이 자리 잡고 있다. 상환을 미루는 과정이 반복되면 단기간에 상환 부담이 누적되는 구조다. 특히 소득이나 현금 여력이 부족한 차주에게는 연체와 신용점수 하락이 불가피하다.
신한카드와 현대카드 모두 부실 위험은 낮은 편에 속한다. 올 상반기 신한카드의 1개월 이상 연체율은 1.21%로 집계됐다. 지난해 말과 비교해 0.29%포인트 낮아졌다. 아울러 리볼빙 잔액이 가장 많이 늘어난 현대카드의 경우 상반기 기준 연체율은 0.74%로 업계에서도 낮은 수치를 기록했다. 리볼빙 잔액 증가가 건전성을 저해했다고 보기 어렵다는 의견이다.
롯데카드의 연체율은 1.78%로 나타났다. 올해 증가한 대환대출을 포함해도 2.21%로 전년 동기 2.32%보다 0.11%포인트 낮았다. 우리카드 역시 1.81%로 지난해 같은 기간보다 0.02%포인트 하락했다.
한 카드사 관계자는 "일부 고위험 자산이 늘고 있는 것은 맞지만, 연체율이 0~1%대로 낮아진 만큼 우려할 수준은 아니다"라면서도 "다만 개인 차주의 경우 단기간에 소득을 늘리기 어렵다면 극단적으로 소비를 줄이는 등 자금 관리가 요구된다"고 조언했다.
kimsam119@tf.co.kr
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]