




인뱅, 모임통장·선이자·생활금융으로 고객 확보…요구불예금 확대 관건
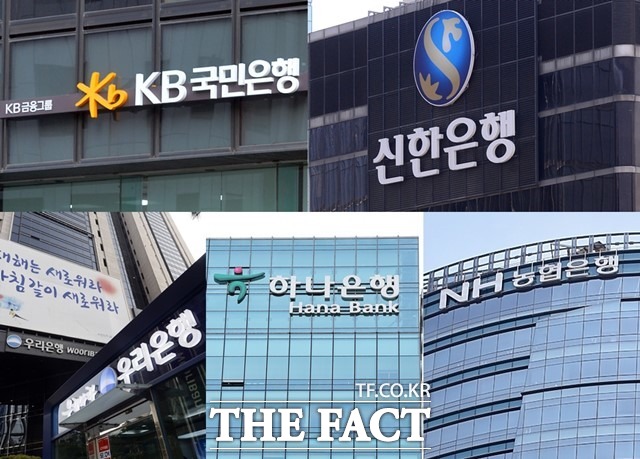
[더팩트ㅣ이선영 기자] 시중은행이 정기예금 금리를 인터넷전문은행 수준까지 끌어올리면서 인뱅의 수신 전략이 시험대에 올랐다. 금리를 더 높이면 고객 자금을 붙잡을 수 있지만 이자비용 부담이 커지고 금리 경쟁에서 물러서면 수신 이탈 우려가 있기 때문이다. 인터넷은행들은 금리 경쟁에 대응하는 동시에 모임통장 등 생활밀착형 서비스와 특화 수신 상품을 앞세워 수신 기반을 확대한다는 전략이다.
22일 금융권에 따르면 KB국민은행은 전날부터 'KB Star 정기예금'의 1년 이상 2년 미만 만기 금리를 연 3.4%에서 3.5%로 인상했다. 지난 14일 같은 상품 금리를 연 3.2%에서 3.4%로 높인 지 일주일 만에 추가 인상했다.
우리은행도 지난 18일 'WON플러스예금'의 1년 만기 금리를 연 3.5%로 올렸다. 하나은행은 이날부터 '하나의 정기예금' 1년 만기 금리를 연 3.3%에서 3.4%로 0.1%포인트 인상했다. 지난 10일 연 3.2%에서 3.3%로 높인 데 이어 이달 들어 두 번째 인상이다.
NH농협은행의 'NH올원e예금'은 연 3.45%, 신한은행의 '쏠편한 정기예금'은 연 3.4%를 제공하고 있다. 이에 따라 5대 은행의 대표 정기예금 금리는 1년 만기 기준 연 3.4~3.5% 수준으로 올라섰다.
◆ 금리 차 0.1%p…인뱅, 더 올리자니 이자비용 부담
인터넷은행의 1년 만기 정기예금 금리는 카카오뱅크와 토스뱅크가 각각 연 3.60%, 케이뱅크가 3.61%다. KB국민·우리은행 대표 상품과의 금리 차이는 0.10~0.11%포인트, 하나·신한은행과는 0.20~0.21%포인트, NH농협은행과는 0.15~0.16%포인트 수준이다. 시중은행 일부 우대형 상품은 인터넷은행 금리를 웃돈다.
시중은행의 금리 인상이 이어질 경우 인터넷은행의 금리 경쟁력도 약해질 수 있다. 인터넷은행이 기존 금리 수준을 유지하면 고객 입장에서 금리 차이가 크지 않은 시중은행으로 자금이 이동할 가능성이 커지고, 수신 방어를 위해 금리를 따라 올리면 조달비용 부담이 커지는 구조다.
특히 정기예금은 금리 인상 효과가 고스란히 이자비용 증가로 이어진다. 대출 등으로 조달한 자금을 충분히 운용하지 못한 상태에서 예금금리만 높아지면 순이자마진(NIM) 등 수익성에도 부담이 될 수 있다. 시중은행의 금리 인상이 인터넷은행 입장에서는 단순한 경쟁 심화에 그치지 않고 수신 전략과 수익성 사이에서 선택을 요구하는 요인이 되는 셈이다.
실제 인터넷은행의 수신 잔액도 엇갈린 흐름을 보이고 있다. 케이뱅크의 6월 말 수신 잔액은 26조6370억원으로 전년 동기보다 0.5% 감소했고, 토스뱅크도 27조757억원으로 9.9% 줄었다. 카카오뱅크는 67조1100억원으로 전년 동기보다 5.4% 늘었지만 전분기와 비교하면 2조2460억원 감소했다.
반면 여신은 증가세를 이어가고 있다. 케이뱅크의 6월 말 여신 잔액은 19조7850억원으로 전년 동기보다 13.8% 증가했고, 토스뱅크도 15조6373억원으로 3.3% 늘었다. 대출자산이 늘어나는 상황에서 안정적인 수신 기반을 확보해야 하지만, 이를 위해 무리하게 금리를 올릴 경우 조달비용 부담이 커질 수 있는 상황이다.
결국 인터넷은행으로서는 시중은행의 금리 인상에 무조건 맞불을 놓기보다 금리 경쟁력을 유지하면서도 고객이 자금을 계속 맡겨둘 수 있는 다른 유인을 확보하는 전략이 중요해진 상황이다.
◆ 모임통장·선이자 등 차별화…저원가성 예금이 관건
인터넷은행들은 생활밀착형 서비스와 차별화된 수신 상품을 통해 고객 접점을 넓히고 있다. 급여·이체·결제 등 일상적인 금융거래를 늘리면 정기예금뿐 아니라 상대적으로 비용 부담이 낮은 요구불예금까지 확보할 수 있기 때문이다.
카카오뱅크는 모임통장과 외화통장 등 생활밀착형 서비스를 확대하고 있다. 6월 말 모임통장 잔액은 11조7000억원, 이용자는 1300만명을 넘어섰다. 모임과 회비 관리 등 일상적인 금융 수요를 은행 이용으로 연결하면서 고객의 자금을 지속적으로 확보하는 기반으로 활용하고 있다.
케이뱅크는 '코드K 정기예금'에 금리보장서비스와 부분출금 기능을 결합했다. 가입 후 14일 안에 상품 금리가 오르면 인상된 금리를 적용받을 수 있고, 만기 전 두 차례 부분출금도 가능하다. 단순히 금리 수준만 높이는 대신 고객의 자금 운용 편의성을 높여 상품 경쟁력을 확보하는 방식이다.
토스뱅크는 가입과 동시에 이자를 지급하는 '먼저 이자 받는 정기예금'으로 차별화하고 있다. 토스뱅크 통장의 상반기 신규 개설 계좌는 130만좌로 전년 동기보다 42% 늘었고, 아이통장 이용 고객은 118만명으로 44% 증가했다. 외화통장 누적 계좌 수도 340만좌를 기록했다.
인터넷은행들은 금리 경쟁력만으로 수신을 확보하기보다 생활금융 서비스와 특화 상품을 통해 고객의 일상적인 금융거래를 늘리는 데 무게를 두고 있다. 금리가 비슷해질수록 고객이 은행에 머무를 수 있는 서비스 경쟁력이 수신 기반을 좌우할 수 있어서다.
인터넷은행 관계자는 "저원가성 예금 비중이 높아 시중은행 대비 자금조달 비용 경쟁력을 유지하고 있는 만큼 시장 상황을 종합적으로 검토해 추가 금리 인상 여부를 결정할 것으로 보인다"며 "시장금리를 반영한 저축성예금 금리 조정과 함께 인터넷은행 특유의 수신 상품과 신규 서비스를 통해 요구불예금도 꾸준히 확대할 필요가 있다"고 말했다.
이어 "모임통장과 세이프박스, 아이통장, 외화통장 등 금융과 생활을 연결하는 상품을 확대하고 급여계좌나 이체 등 일상적인 금융거래를 하는 고객을 확보하는 것이 중요하다"며 "금리뿐 아니라 상품과 서비스 경쟁력을 통해 안정적인 수신 기반을 만들어 나가는 전략이 필요하다"고 설명했다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]