




비중국 견제 기조 여전…"지금이 저점"
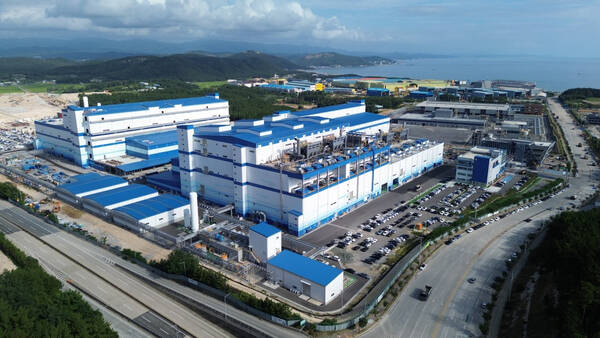
[더팩트 | 박성호 기자] 국내 배터리 3사가 글로벌 에너지저장장치(ESS) 시장 성장에 힘입어 3분기 실적 반등에 성공한 반면 배터리 소재사들은 전기차 수요 부진 등에 대한 대응이 늦어지면서 3분기 아쉬운 성적을 기록했다.
6일 관련 업계에 따르면 국내 양극재 대표 공급사인 엘앤에프는 올해 3분기 매출액 8744억원, 영업손실 265억원을 기록했다고 밝혔다. 전년 동기 대비 매출은 34% 증가한 반면 영업이익은 적자전환했다.
또다른 양극재 대표사인 에코프로는 올해 3분기 연결 기준 매출 8107억원, 영업이익 112억원을 기록했다고 밝혔다. 전년 동기 대비 매출은 15.5%, 영업이익은 92.5% 줄었다.
사업 영역을 확장한 포스코퓨처엠은 올해 3분기 연결 기준 매출 8348억원, 영업이익 821억원을 기록한 것으로 잠정 집계됐다. 매출은 전년 동기 대비 4.6% 감소했지만 영업이익은 23.2% 증가한 것으로 나타났다.
소재사들의 실적 하락의 배경에는 글로벌 전기차 시장의 부진이 자리잡고 있다. 국내 배터리 3사의 경우 에너지저장장치(ESS) 시장 수요에 빠르게 대응한 반면 소재사는 전기차(EV) 시장에 집중하면서 손익 개선이 늦어졌다는 분석이 나온다.
국내 이차전지 소재사 중 유일하게 사업 포트폴리오를 넓힌 포스코퓨처엠만 3분기 영업이익이 전년 동기 대비 23.2% 증가했다.
반면 국내 대표 삼원계 소재사인 엘앤에프와 에코프로그룹의 실적은 급감했다. 엘앤에프는 연결 기준 3분기 영업손실이 265억을 기록, 적자 전환했으며 에코프로는 1년 전과 비교해 영업이익이 92.5% 줄어든 것으로 나타났다.
전문가들은 국내 소재사들이 고품질 제품에 집중했지만 글로벌 시장은 가성비 제품에 집중하면서 국내 소재사의 입지가 줄었다고 분석한다.
게다가 국내 소재사들은 삼원계(NCM) 개발에 집중한 탓에 글로벌 인공지능(AI) 데이터센터 수요에도 적극 대응하지 못했다. 국내 배터리 3사가 빠르게 차세대 먹거리 대응에 나섰지만, 소재사들은 이같은 수요에 느리게 대응하면서 실적이 감소했다는 지적이다.
최근 빠르게 성장하고 있는 ESS 시장은 가성비 높은 리튬인산철(LFP) 소재를 채택하는 경향이 짙지만 국내 배터리 소재사는 성능이 뛰어난 삼원계(NCM) 소재에 주로 투자해왔다.
SNE리서치에 따르면 이차전지 가격을 좌우하는 1~9월 양극재 시장 LFP 공급사 상위 8개사는 전부 중국계 기업이 차지한 것으로 나타났다. 보호무역주의에 따른 비중국 배터리 소재망 선호 현상에도 중국계 소재망의 점유율이 90%를 넘나든 것이다.
그럼에도 불구하고 국내 배터리 소재사들의 반등 기회는 있다. 최대 소비 지역인 북미의 정치적 불확실성에도 불구하고 비중국 배터리 소재 선호 기조가 이어질 전망이기 때문이다.
실제로 포스코퓨처엠은 LG에너지솔루션과 오는 2033년까지 72만톤 규모의 양·음극재 공급 계약을 맺었다. 또한 엘앤에프와 에코프로 등도 국내 소재사들과 연이어 중장기 소재 공급 계약을 체결 중이다.
업계 관계자는 "미국 중간선거 결과와 관계 없이 배터리 소재의 탈중국 기조가 강화하고 있다"면서 "이르면 1년 반~2년 이내 배터리 소재사들의 실적도 반등이 기대된다"고 말했다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]