




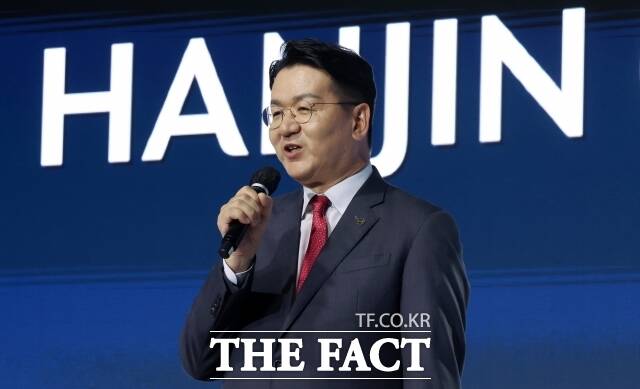
[더팩트|윤정원 기자] 조원태 한진그룹 회장과 호반그룹의 지분 경쟁에 의결권 없는 한진칼 우선주까지 폭등하면서 주가 과열 우려가 커지는 추이다. 경영권 확보에 쓸 수 없는 주식까지 매수세가 번졌지만 양측의 추가 지분 매입이 계속될지는 불확실하다. 증권가에서는 매수 경쟁이 멈추면 주가에 붙은 분쟁 프리미엄이 빠르게 꺼질 수 있다고 경고하고 있다.
◆ 표 대결에 쓸 수 없는데…나흘 만에 두 배 넘게 뛴 우선주
6일 한국거래소에 따르면 전날 한진칼우는 정규장에서 전 거래일보다 29.84%(1만4250원) 오른 6만2000원에 거래를 마쳤다. 지난달 30일 종가 2만6300원과 비교하면 이달 들어 4거래일 동안 135.74% 뛰었다. 같은 기간 보통주는 12만3900원에서 19만400원으로 53.67% 올랐다. 한진칼우는 유가증권시장에 서킷 브레이커가 발동한 6일 장 초반에도 18%대 상승세를 나타내고 있다.
주가 상승의 계기는 지난 2일 전해진 최대주주 교체 소식이다. 호반그룹이 추가 주식 매입으로 조 회장 측 지분을 추월했다는 보도가 나왔고, 같은 날 조 회장도 보통주 32만5000주를 추가 취득하는 계획을 공개했다. 양측이 최대주주 자리를 놓고 지분을 더 확보할 수 있다는 기대가 커졌다.
한진칼은 4일 정규장 마감 후 최대주주 변경을 공식 확인했다. 호반건설과 특수관계인 3인의 보통주 지분율은 20.69%로, 조 회장과 특수관계인의 20.58%를 넘어섰다. 양측의 격차는 0.11%포인트, 주식 수로는 7만5134주다.
그러나 지분 경쟁에 필요한 주식은 의결권이 있는 보통주다. 한진칼은 올해 2월 공시한 의결권 대리행사 권유 참고서류에서 배당 결의에 따라 우선주의 의결권이 소멸했다고 밝혔다. 우선주를 매수해도 주주총회 표 대결에 사용할 수 없는데, 주가는 오히려 보통주보다 가파르게 오른 것이다.
적은 상장주식 수에 거래가 집중된 점도 눈에 띈다. 한진칼우의 상장주식은 53만297주지만 5일 하루 거래량은 89만6966주로 전체 상장주식 수의 약 1.7배에 달했다. 지난달 30일 거래량이 1329주에 그쳤던 것과 대조적이다.
한국거래소는 전날 한진칼우를 6일부터 투자경고종목으로 지정한다고 공시했다. 주가가 추가 상승해 요건을 충족하면 매매거래가 정지될 수도 있다. 앞서 거래소는 보통주와 우선주 모두 단기과열종목 지정도 예고했다.
◆ 보통주에도 쌓인 분쟁 기대…시총은 추정가치의 네 배 육박
우선주 급등을 촉발한 지분 경쟁 기대는 보통주 가격에도 상당한 프리미엄으로 반영됐다. 5일 종가 기준 한진칼 보통주 시가총액은 12조7115억원으로, iM증권이 지난 4일 제시한 적정 시가총액 약 3조3000억원의 네 배에 육박한다.
iM증권의 추정치는 한진칼이 보유한 자회사 지분과 자산 등을 합산해 계산한 값이다. 이 같은 가치평가와 주가의 격차를 설명하는 요인으로는 경영권 분쟁 가능성과 제한적인 유통물량을 꼽았다. 주요 주주들의 보유분을 제외한 실질 유통주식이 전체의 약 20%에 그쳐, 지분 확보를 위한 매수 수요가 유입되면 주가가 더 민감하게 반응할 수 있다는 분석이다.
DS투자증권은 지분 경쟁 기대가 내년 주총까지 이어질 가능성에 주목했다. 김수현 DS투자증권 리서치센터장은 "실제 지분 변동 등 확인된 사실보다 시장의 해석에 따라 주가가 움직이는 상황이 지속될 가능성이 높다"고 평가했다. 호반은 경영권 확보 여부와 별개로 평가이익을 얻고 있어 현 국면을 서둘러 끝낼 유인이 작다는 설명이다.
주가 상승이 추가 매수를 부르는 효과만 있는 것은 아니다. 지분 확보 비용도 함께 늘어 양측의 매수 부담을 키울 수 있다. 배세호 iM증권 연구원은 지난 4일 "이틀간의 과도한 주가 상승은 조원태 회장 측, 그리고 호반그룹 두 주주 모두에게 추가 지분 확보의 비용 부담을 높인다"고 지적했다.
한화투자증권은 추가 매수 기대만으로 경영권 경쟁 프리미엄을 높게 평가하는 데 신중한 입장이다. 박세연 한화투자증권 연구원은 "산업은행이나 델타항공 지분 변동이 공시되기 전까지 한진칼 지분 경쟁 프리미엄은 할인해서 볼 필요가 있다"고 말했다. 호반의 장내 매수가 이어지면 단기 주가가 더 오를 수 있지만, 매수가 멈추거나 산업은행 지분이 다른 곳으로 넘어가면 되돌림 위험도 커질 수 있다고 봤다.
실제 경영권 경쟁이 약해지자 공개매수가 끝나기도 전에 주가가 급락한 사례도 있다. 2023년 에스엠은 하이브와 카카오의 인수 경쟁으로 3월 8일 종가가 15만8500원까지 올라 카카오 측 공개매수가인 15만원을 넘어섰다. 그러나 하이브가 인수 절차 중단을 발표한 뒤 첫 거래일인 같은 달 13일 주가는 전 거래일보다 23.48% 떨어진 11만3100원에 장을 마감했다. 당시 카카오 측의 공개매수는 계속되고 있었다.
공개매수 가격으로 보유 주식 전부를 팔 수 있었던 것도 아니다. 카카오 측의 공개매수에는 목표 물량의 2.27배에 달하는 청약이 몰렸고, 실제 매입 대상은 신청 물량의 44.1%에 그쳤다. 공개매수 종료 후 첫 거래일인 같은 달 27일 에스엠 주가는 전 거래일보다 15.02% 떨어져 9만1100원에 거래를 끝냈다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]