




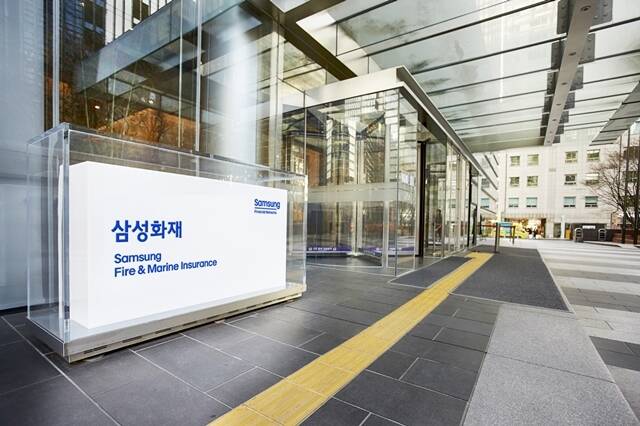
[더팩트 | 김태환 기자] 삼성화재의 올해 3분기 순이익에 대한 증권가의 기대치가 낮아지고 있다. 자동차보험과 실손보험을 중심으로 보험 본업의 수익성은 개선될 것으로 예상되지만 금리 상승과 주식시장 조정에 따른 투자자산 평가손실 확대로 투자손익은 크게 줄어들 전망이다.
28일 금융투자업계에 따르면 최근 삼성화재의 3분기 지배주주순이익을 전망한 주요 증권사들은 대체로 4000억원 후반에서 5000억원 초반 수준을 제시하고 있다. DB증권이 4487억원으로 가장 보수적인 전망을 내놓은 가운데 iM증권 4670억원, 한화투자증권 4837억원, NH투자증권 4858억원, 상상인증권 4860억원, 하나증권 4863억원, BNK투자증권 5096억원 등이다. 대부분 전년 동기보다 5~17%가량 감소하는 수준이다.
이는 이달 초와 비교하면 낮아진 수준이다. 지난 7일 기준 에프앤가이드가 집계한 삼성화재의 3분기 지배주주순이익 컨센서스는 5896억원이었고 한국투자증권은 이를 웃도는 6470억원을 예상했다. 그러나 10월 중순 이후 발표된 증권사 프리뷰에서는 4000억원 후반대 전망이 잇따랐다. 최근 에프앤가이드가 집계한 시장 컨센서스도 5162억원으로 이달 초보다 734억원 낮아졌다.
순이익 전망이 낮아진 가장 큰 이유는 투자손익 악화다. NH투자증권은 삼성화재의 3분기 투자손익이 2320억원으로 전년 동기보다 30.1% 감소할 것으로 전망했다. 상상인증권도 투자손익을 2260억원으로 예상해 31.8% 줄어들 것으로 내다봤다. 9월 말 주가 조정과 금리 상승이 겹치면서 당기손익-공정가치측정금융자산(FVPL)을 비롯한 유가증권과 대체투자자산의 평가손익이 악화된 영향이다.
DB증권의 전망은 더욱 보수적이다. DB증권은 삼성화재의 보험금융 및 투자손익이 1504억원으로 전년 동기 대비 49.5%, 전분기 대비 57.9% 감소할 것으로 추정했다. 보험영업은 전년보다 소폭 개선되지만 9월 말 자본시장 변동성 확대가 투자 부문의 실적을 끌어내릴 것으로 분석했다. 이에 따라 3분기 지배주주순이익 역시 전년 동기 대비 16.6% 감소한 4487억원에 그칠 것으로 전망했다.
반면 보험 본업의 이익 체력은 개선될 것으로 예상된다. NH투자증권은 3분기 보험손익을 4390억원으로 전년 동기 대비 18.6% 증가할 것으로 전망했다. 상상인증권 역시 보험손익이 14.5% 늘어난 4240억원을 기록할 것으로 내다봤다. BNK투자증권도 보험영업이익을 4049억원으로 예상해 전년 동기보다 9.4% 증가할 것으로 추정했다.
특히 지난해 부진했던 자동차보험의 손익 개선이 전체 보험손익 회복을 뒷받침할 전망이다. NH투자증권은 삼성화재의 3분기 자동차보험 손익을 45억원 적자로 예상했지만 전년 동기와 비교하면 손실 규모가 603억원 축소될 것으로 봤다. 과잉진료 축소와 양호한 기상 여건 등이 영향을 미친 것으로 분석된다. BNK투자증권은 유가 상승에 따른 차량 운행 감소와 태풍 피해 감소 등의 영향으로 자동차보험 손익이 흑자로 돌아설 것으로 전망했다.
장기보험에서는 실손의료보험 관리급여 제도 시행에 따른 손해율 개선이 긍정적 요인으로 꼽힌다. 다만 전속 설계사 조직 확대에 따른 사업비 부담은 이익 개선 폭을 제한할 전망이다. iM증권은 투자손익 부진과 함께 전속채널 관련 사업비 예실차 악화를 3분기 실적 부진 요인으로 꼽았다. 하나증권 역시 장기보험 사업비 부담과 증시 부진, 금리 상승에 따른 투자손익 악화로 시장 기대치를 밑도는 실적을 예상했다.
3분기 투자손익 부진이 삼성화재의 연간 이익 감소로 곧바로 이어지지는 않을 전망이다. 삼성전자 배당수익이 4분기 투자손익에 반영될 것으로 예상되고 있어서다. 상상인증권은 삼성전자 배당 효과 등을 반영해 삼성화재의 4분기 투자손익이 6890억원으로 늘어나고 올해 지배주주순이익도 2조6000억원으로 전년보다 29.1% 증가할 것으로 예상했다. BNK투자증권도 삼성전자 특별배당 4140억원을 가정해 연간 지배주주순이익을 2조5500억원으로 전망했다.
보험업계 관계자는 "삼성화재의 3분기 실적은 순이익 감소 자체보다 보험손익 개선이 투자손익 부진을 얼마나 상쇄했는지가 중요하다"며 "투자자산 평가손익과 장기보험 사업비, 자동차·실손보험 손해율 등이 향후 이익 체력을 판단하는 주요 지표가 될 것"이라고 말했다.
kimthin@tf.co.kr
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]