




다음 분기 매출 전망도 기대 이상…국내 실적 기대 속 수급은 변수
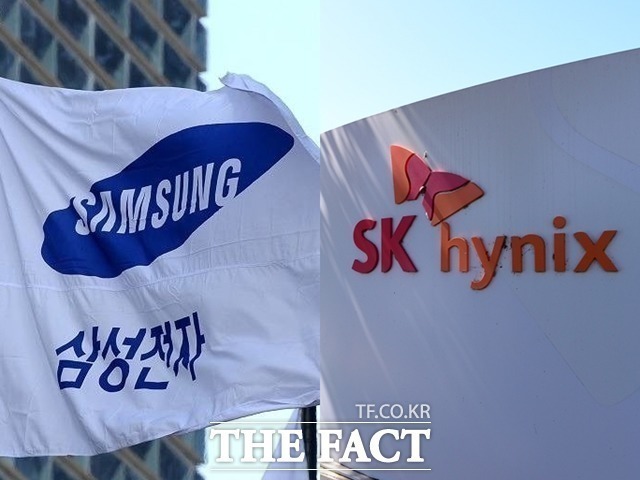
[더팩트|윤정원 기자] 마이크론이 시장 예상을 웃도는 실적과 다음 분기 전망을 내놨다. 10월 첫 거래일을 맞은 삼성전자와 SK하이닉스에도 메모리 호황이 이어질 것이라는 기대를 높일 재료다.
지난달 30일(현지시간) 미국 증시 마감 후 마이크론이 발표한 2026 회계연도 4분기 매출은 542억3000만달러로 전년 동기보다 약 379% 늘었다. LSEG가 집계한 시장 예상치 510억7000만달러를 웃돌았고, 조정 주당순이익(EPS)도 33.42달러로 예상치 31.61달러를 넘어섰다.
다음 분기 전망도 시장 눈높이보다 높았다. 마이크론은 2027 회계연도 1분기 매출을 600억~630억달러로 제시했다. 중간값인 615억달러는 시장 예상치 570억2000만달러보다 약 7.9% 많고, 이번 분기 실적보다도 13.4% 높은 수준이다. 조정 EPS 전망 중간값은 38.15달러로 예상치 35.40달러를 상회했다.
성장을 뒷받침한 것은 데이터센터 수요다. 핵심 데이터센터 사업부 매출은 180억달러로 전년 동기의 11배를 넘었고, 전체 매출에서 차지하는 비중도 13.9%에서 33.2%로 커졌다. 회사 전체의 조정 매출총이익률은 87.0%로 직전 분기보다 2.1%포인트 높아져 매출과 수익성이 함께 개선됐다.
이 성적표는 국내 메모리 기업의 실적을 가늠하는 선행 지표이기도 하다. 마이크론의 실적 집계 기간은 삼성전자와 SK하이닉스의 3분기와 상당 부분 겹친다. AI용 고대역폭메모리(HBM) 수요가 늘고 범용 메모리도 공급 부족으로 가격이 상승하는 환경은 국내 업체에도 유리한 사업 여건으로 해석할 수 있다.
국내 증권가도 이미 실적 눈높이를 높여왔다. 에프앤가이드가 지난 달 집계한 삼성전자와 SK하이닉스의 3분기 영업이익 전망치는 3개월 전보다 각각 5%, 2% 상향됐다. 삼성전자는 사업 규모가 큰 D램의 판가 상승 효과가, SK하이닉스는 HBM 출하 확대와 고부가 제품 비중 상승이 수익성을 높일 요인으로 꼽힌다.
미슬라브 마테이카 JP모간 연구원은 마이크론 실적 발표에 앞서 "삼성전자와 SK하이닉스 등 기술주가 시장에서 큰 비중을 차지한다는 점을 고려하면 실적 증가는 증시 전반에 분명한 상승 동력을 제공할 것"이라고 말했다.
다만 실적 기대와 별개로 국내 수급 부담은 남아 있다. 삼성전자는 전날인 9월 30일 1.47% 내린 26만8500원, SK하이닉스는 0.62% 오른 177만6000원에 정규장을 마쳤다. 장중 각각 27만6000원과 182만4000원까지 올랐다가 밀렸으며, 두 종목은 외국인과 기관의 순매도 상위 1·2위에 올랐다.
- 발로 뛰는 <더팩트>는 24시간 여러분의 제보를 기다립니다.
- · 카카오톡: '더팩트제보' 검색
- · 이메일: jebo@tf.co.kr
- · 뉴스 홈페이지: https://talk.tf.co.kr/bbs/report/write
- · 네이버 메인 더팩트 구독하고 [특종보자→]
- · 그곳이 알고싶냐? [영상보기→]